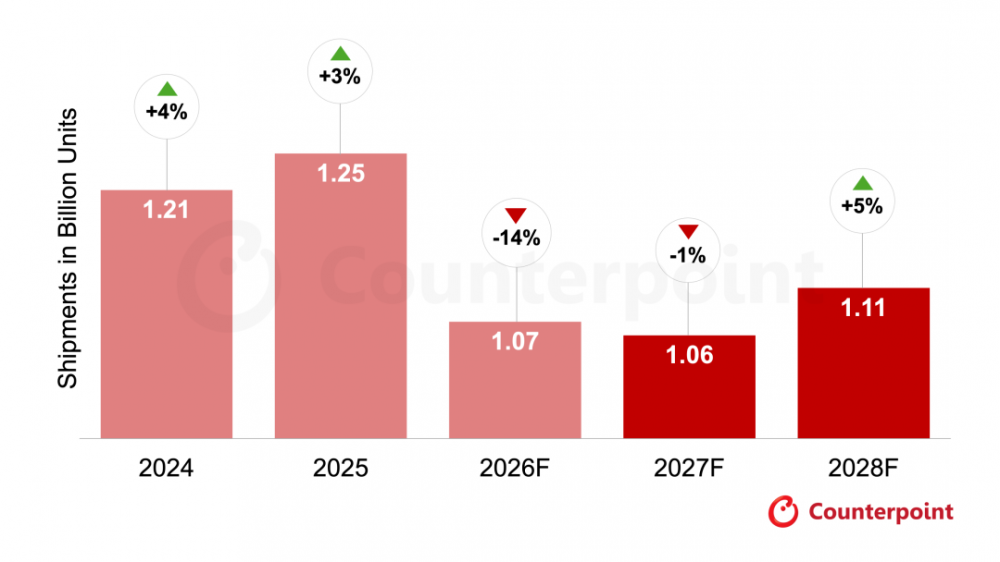
Counterpoint Research最新报告指出,全球智能手机市场正遭遇严峻挑战。受零部件成本上涨、低价产品供应减少和消费者购买力减弱影响,2026年全球智能手机出货量预计同比下降14.3%。这将是近十年来最深的市场下滑。
市场下行主因是供应链压力。高端手机表现尚可,但中低端市场压力巨大。存储芯片短缺和芯片组涨价成为关键制约因素。厂商们正通过涨价、砍掉低利润配置、集中资源开发重点机型等方式应对成本压力。
2026年市场波动将更为明显。上半年渠道库存增加,但不同品牌和地区的库存积累差异明显。随着库存产品老化和终端销售疲软,下半年出货量和生产订单将大幅减少。Counterpoint预测,2027年市场仍会承压,但2028年开始将出现明显反弹。
三星有望在2026年重登全球出货量榜首,预计增长0.8%。苹果虽保持稳健,但出货量将下降2.1%。中国厂商普遍面临15%-34%的降幅,主要受存储芯片涨价、消费力承压和低价机型利润下降影响。
Counterpoint分析师王阳指出,2026年市场下滑不仅是需求疲软,更是厂商淘汰不经济产品配置的结果。尽管2027年供应可能改善,但消费力恢复缓慢,库存消化压力将延续至2027年。
市场波动中,厂商需灵活调整策略以应对挑战。