光通信研究机构LightCounting最新报告指出,尽管市场对AI未来仍存担忧,但行业整体增长势头强劲。多家企业营收加速,预订量刷新纪录,但元器件短缺正制约发展节奏。过度下单导致预测数据被推高,行业呈现更均衡的发展态势。
元器件短缺反而为新玩家打开机会窗口。过去只有2-3家供应商的市场,如今已扩展至5-7家。AOI、Macom和MaxLinear等企业已报告2026年第二季度增长提速,预计财报季将涌现更多类似案例。Coherent和Lumentum也实现季度增速提升,正追赶中际旭创和新易盛。
硅光领域表现尤为亮眼。Tower Semiconductor第二季度营收同比翻倍,GlobalFoundries计划2026年将硅光业务规模扩大一倍。思科网络部门营收同比增28%,斩获三个超大规模AI网络项目,园区网络订单创历史新高。
电信运营商资本开支出现结构性变化。Verizon与谷歌达成10亿美元暗光纤交易,德国电信售罄1万块Blackwell GPU算力。Comcast上行宽带流量增速达下行数据的2.5倍,AT&T加大城域光纤投资。前15大电信运营商第二季度资本开支同比增7%,但远低于云服务商83%的增速。
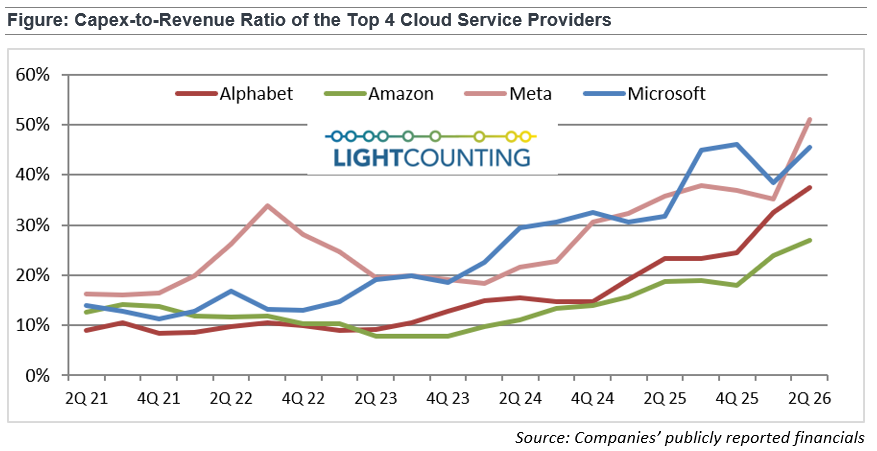
云服务巨头资本开支激增引发关注。腾讯单季资本开支达77亿美元,亚马逊单季投入542亿美元。Meta和微软第二季度资本开支占营收比例分别达51%和46%。LightCounting指出,云服务商2027年投资规模将成关键变量,甲骨文可能打破当前数据记录。
AI驱动下的市场变革正在加速,未来格局将更加多元。